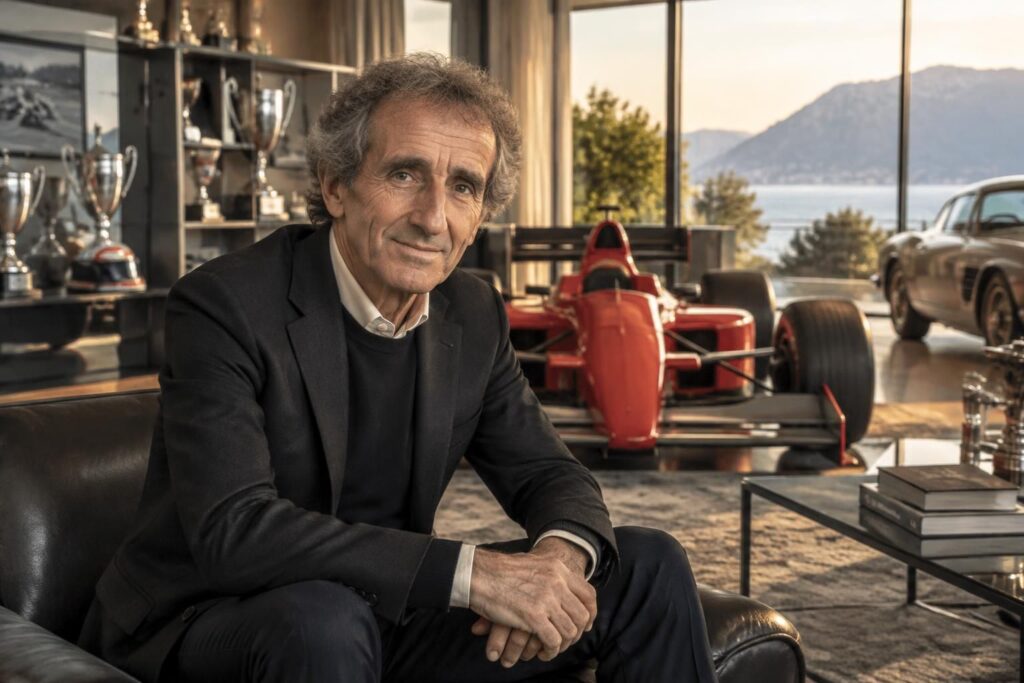
La fortune d’Alain Prost intrigue autant que son palmarès : quatre titres mondiaux, une carrière en Formule 1 menée au plus haut niveau et une reconversion dans le management d’équipes ont façonné l’image d’un champion devenu homme d’affaires. Pourtant, aucune déclaration financière officielle ne permet de fixer avec précision le patrimoine d’Alain Prost. Les chiffres relayés dans les estimations publiques doivent donc être lus comme des ordres de grandeur, et non comme une évaluation certifiée de ses actifs.
Pour comprendre cette valeur nette, il faut regarder au-delà des primes et des salaires de pilote. Les revenus sportifs ont constitué une base importante, complétée au fil du temps par des contrats avec des sponsors, des responsabilités dans le sport automobile et différentes activités professionnelles. À l’inverse, la création et la gestion d’une écurie ont aussi impliqué des coûts et des risques financiers considérables. Comme le ferait un dirigeant qui évalue une entreprise, l’analyse consiste à distinguer les revenus visibles de la valeur réellement conservée. C’est ce parcours, plus que le seul montant affiché, qui éclaire la fortune actuelle de l’ancien champion.
L’article en bref
Le patrimoine d’Alain Prost se comprend à travers une carrière sportive exceptionnelle et des activités professionnelles diversifiées. Les montants avancés restent des estimations, faute de données financières publiques vérifiées.
- Une estimation à relativiser : Les chiffres disponibles ne reposent sur aucun bilan patrimonial public certifié.
- Des revenus de champion : Salaires, primes et partenariats ont accompagné ses succès en Formule 1.
- Un parcours d’entrepreneur : Ses fonctions dans les écuries ont aussi comporté des risques financiers.
- Un patrimoine diversifié : Activités et investissements complètent les revenus issus du pilotage.
La valeur d’un champion se mesure aussi à la trajectoire qui a construit sa fortune.
Fortune d’Alain Prost : quelle estimation retenir ?
Des évaluations publiées dans les médias et sur des sites spécialisés situent souvent la fortune d’Alain Prost autour de 100 millions de dollars. Ce montant n’est toutefois pas confirmé par une déclaration patrimoniale détaillée : il s’agit d’une estimation, susceptible de varier selon les méthodes de calcul et les actifs pris en compte.
La distinction est importante. Une estimation de fortune peut additionner des revenus historiques, des biens et des participations supposées sans connaître précisément les dettes, les charges, les impôts ou la valeur actuelle des actifs privés. Pour un entrepreneur comme Marc, qui comparerait plusieurs trajectoires de réussite, ce chiffre donne un ordre de grandeur, pas une preuve comptable.
Les sources du patrimoine d’Alain Prost
Le patrimoine d’un pilote de cette envergure se construit généralement sur plusieurs décennies. Dans le cas de Prost, les performances en piste ont renforcé sa valeur commerciale, tandis que son expérience a ouvert des portes dans le management et les activités liées au sport automobile.
Revenus sportifs et contrats de sponsors
Durant sa carrière en Formule 1, Alain Prost a évolué au sein d’écuries majeures et remporté quatre championnats du monde. Les salaires, primes de résultat et accords commerciaux associés à une telle carrière ont constitué une part significative de ses revenus sportifs, même si les montants précis de ses contrats ne sont pas publiquement détaillés.
Les sponsors recherchent une combinaison de résultats, de notoriété et de crédibilité. Les succès de Prost ont ainsi accru sa valeur auprès des marques et des partenaires, mais les contrats varient selon les saisons et les équipes : leur existence ne permet pas, à elle seule, de calculer une fortune nette.
La performance crée une valeur économique durable lorsqu’elle nourrit une réputation reconnue bien après la dernière course. C’est ce capital de confiance qui peut prolonger les opportunités professionnelles.
Management, activités et investissements
Après ses années de pilote, Prost a poursuivi son parcours dans le sport automobile, notamment comme dirigeant et conseiller. Il a aussi fondé Prost Grand Prix, une écurie engagée en Formule 1 à la fin des années 1990. Cette expérience illustre une réalité souvent oubliée : gérer une équipe implique des dépenses importantes, des besoins de financement et une exposition aux aléas économiques.
Ses fonctions ultérieures dans l’univers des courses et ses autres activités ont pu contribuer à ses revenus et à ses investissements. Toutefois, sans informations publiques détaillées sur les participations détenues ou cédées, il serait hasardeux d’attribuer une valeur précise à chaque activité. Comme dans une entreprise, le chiffre d’affaires, la valorisation et le bénéfice réellement conservé ne désignent pas la même chose.
Comment interpréter la valeur nette d’un ancien champion de Formule 1
Un palmarès impressionnant ne se traduit pas mécaniquement par une fortune connue. Les revenus peuvent être élevés, mais ils sont aussi liés aux contrats, aux résultats, aux dépenses de carrière et aux choix réalisés après la compétition. L’estimation de fortune publiée dans les médias agrège souvent ces éléments sans disposer de tous les documents nécessaires.
Pour évaluer sérieusement le patrimoine d’une personnalité, il faudrait connaître les actifs, les dettes et les revenus récurrents, puis distinguer les biens personnels des intérêts professionnels. Cette démarche évite de confondre notoriété et liquidités disponibles : une marque personnelle forte est un atout, mais elle ne constitue pas à elle seule un montant bancaire.
- Les revenus de course : salaires, primes et rémunérations liées aux résultats sportifs.
- Les partenariats : contrats de sponsors associés à la notoriété et à l’image du pilote.
- Les activités de management : fonctions exercées dans des équipes et des structures automobiles.
- Les investissements : actifs ou participations éventuels, dont la valeur n’est pas publiquement détaillée.
- Les charges et risques : coûts de gestion, fiscalité et engagements financiers pouvant réduire le patrimoine net.
Le point décisif est donc de lire les estimations comme une fourchette indicative plutôt que comme un état financier. Une réputation bâtie sur la durée peut soutenir des revenus, mais seule une information patrimoniale vérifiée permettrait de confirmer une valeur nette exacte.
Les éléments qui composent l’estimation de fortune
Le tableau ci-dessous distingue les principaux leviers qui peuvent expliquer la fortune d’Alain Prost et le niveau de certitude associé à chacun. Il ne constitue pas un bilan financier : il montre pourquoi les estimations publiques restent nécessairement approximatives.
| Élément | Contribution possible | Niveau de précision publique |
|---|---|---|
| Carrière en Formule 1 | Salaires, primes et rémunérations sportives | Palmarès connu, contrats détaillés non publics |
| Sponsors et partenariats | Revenus liés à la notoriété et aux performances | Montants variables et rarement documentés |
| Management d’écuries | Rémunérations et responsabilités de direction | Parcours connu, revenus personnels non publiés |
| Activités et investissements | Éventuels actifs et revenus complémentaires | Composition du portefeuille non publique |
Questions fréquentes sur la fortune d’Alain Prost
Quelle est la fortune estimée d’Alain Prost ?
Des estimations relayées publiquement évoquent un montant proche de 100 millions de dollars. Ce chiffre n’est pas confirmé par un document patrimonial officiel et doit être considéré comme indicatif.
Comment Alain Prost a-t-il construit son patrimoine ?
Ses revenus sportifs, ses contrats de sponsors et ses activités dans le management automobile ont contribué à sa trajectoire financière. La répartition exacte de ses actifs n’est pas connue publiquement.
Alain Prost a-t-il gagné sa fortune uniquement en Formule 1 ?
Non. La carrière de pilote a constitué une base importante, mais ses fonctions après la compétition et ses autres activités professionnelles ont également participé à son parcours.
Pourquoi les estimations de sa valeur nette varient-elles ?
Les évaluations s’appuient sur des informations incomplètes. Les actifs privés, les dettes, les charges et les revenus récurrents ne sont pas tous accessibles, ce qui entraîne des écarts entre les estimations.